9月6日焦炭市場偏強運行 供需趨緊與成本支撐雙重驅動
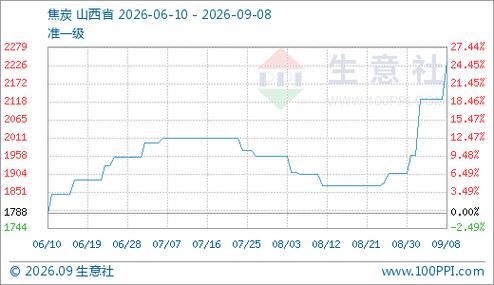
9月6日,國內焦炭市場延續偏強運行態勢。主產地焦企出貨順暢,廠內庫存普遍低位,部分焦企已發起新一輪提漲,漲幅多在50—100元/噸,下游鋼廠接貨積極性尚可,市場看漲情緒較濃。分析人士指出,本輪偏強運行主要受供需結構趨緊、原料成本抬升以及宏觀政策預期改善等因素共同推動。
一、供給端:焦企開工受限,庫存持續低位
近期主產地環保、安全檢查力度不減,部分焦企產能利用率維持在七成至八成,個別區域因悶爐、檢修等因素供應增量有限。與此焦企前期訂單充足,發貨順暢,廠內焦炭庫存多處于低位甚至零庫存狀態,議價能力增強。在低庫存支撐下,焦企提漲意愿明顯,9月6日已有河北、山西等地主流焦企發起第二輪提漲,市場看漲氛圍升溫。
二、需求端:鋼廠高爐開工回升,剛需補庫增加
進入9月,隨著終端需求季節性改善預期增強,部分鋼廠高爐開工率有所回升,對焦炭的剛性需求增加。鋼廠焦炭庫存整體處于中等偏低水平,疊加國慶節前補庫預期,采購節奏有所加快。貿易商方面,期現套利需求活躍,投機性拿貨增多,進一步帶動市場交投氛圍。
三、成本端:煉焦煤價格堅挺,支撐焦炭底部
近期煉焦煤市場供應偏緊,主產地煤礦開工受安全檢查影響,坑口價格穩中有漲,焦企入爐煤成本上移。成本壓力下,焦企挺價心態較強,焦炭價格底部支撐明顯。部分焦企表示,在原料煤價格未出現明顯回調前,焦炭價格仍有繼續上探空間。
四、宏觀預期改善,市場情緒偏樂觀
9月以來,國內穩增長政策信號持續釋放,市場對“金九銀十”鋼材需求改善抱有期待,黑色系期貨盤面震蕩走強,帶動現貨市場情緒回暖。焦炭期現價格聯動上漲,進一步強化了現貨市場的看漲信心。
當前焦炭市場在供給受限、需求回升、成本支撐三重因素作用下,短期偏強運行格局有望延續。后續需關注鋼廠利潤變化、焦企提漲落地情況以及粗鋼產量調控政策對需求端的影響。若終端需求兌現不及預期,焦炭上漲空間或將受到制約。
如若轉載,請注明出處:http://m.pcmags.com.cn/product/43.html
更新時間:2026-10-26 17:07:54